


Kort samengevat:
- Een groene lening financiert energiebesparende renovaties tegen lagere rente in Vlaanderen. Mijn VerbouwLening is voordeliger voor lage inkomens en automatische premies verlagen de kosten. Commerciële leningen bieden meer flexibiliteit, terwijl het vergelijken van het JKP essentieel is voor de beste keuze.
Een groene lening is een voordelig krediet bedoeld om energiebesparende investeringen in woningen te financieren. Voor Vlaamse huiseigenaren bestaan er twee sporen: commerciële groene leningen via banken en de overheidslening Mijn VerbouwLening. Beide varianten bieden lagere rentevoeten dan een gewone persoonlijke lening, maar de voorwaarden en doelgroepen verschillen sterk. Wie in 2026 zijn woning wil verduurzamen, doet er goed aan beide opties grondig te vergelijken voor hij tekent.
Wat is een groene lening en welke voorwaarden gelden in 2026?
Een groene lening is een persoonlijke lening waarbij minstens 50% van het bedrag naar energiebesparende investeringen gaat. Die drempel is de kern van de definitie. Besteed je minder dan de helft aan energiebesparing, dan kom je niet in aanmerking voor het voordeliger tarief dat banken aan groene leningen koppelen.
Mijn VerbouwLening versus commerciële groene leningen
Mijn VerbouwLening is geen commercieel product, maar een overheidsinstrument van de Vlaamse overheid. Het maximale leenbedrag bedraagt € 60.000, met een rente van 0% tot 1,5% afhankelijk van je inkomen, en een looptijd tot 25 jaar. Een bijzonder kenmerk: de Mijn VerbouwPremie wordt automatisch van het openstaande kapitaal afgetrokken, waardoor je rentekosten direct dalen.
Commerciële groene leningen via banken werken anders. De looptijd ligt doorgaans tussen 12 en 120 maanden. De rente is hoger dan bij Mijn VerbouwLening, maar lager dan bij een standaard persoonlijke lening. Een bijkomend voordeel bij banken: als je aan de 50%-eis voldoet, mag je de rest van het geleende bedrag ook aan andere renovaties besteden.
Overzicht voorwaarden in 2026
| Kenmerk | Mijn VerbouwLening | Commerciële groene lening |
|---|---|---|
| Maximaal bedrag | € 60.000 | Verschilt per bank |
| Rentevoet | 0% tot 1,5% | Hoger, afhankelijk van profiel |
| Looptijd | Tot 25 jaar | 12–120 maanden |
| Minimaal energieaandeel | 100% energiebesparing | Minimaal 50% |
| Premie-integratie | Ja, automatisch | Nee |
| Doelgroep | Alle Vlamingen, voordeel voor lage inkomens | Brede markt |
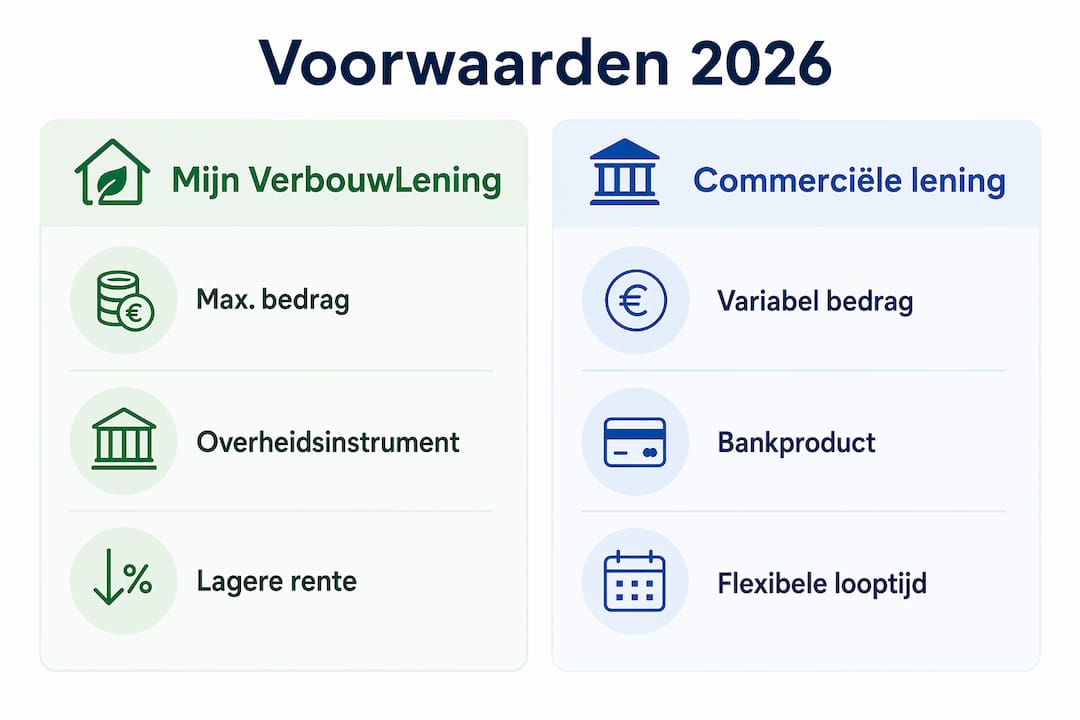
De belangrijkste les uit dit overzicht: Mijn VerbouwLening is voordeliger voor wie in aanmerking komt, maar commerciële leningen geven meer flexibiliteit in bestedingsdoel.
Wat zijn de voordelen van een groene lening?
De grootste troef van een groene lening is de lagere rentevoet ten opzichte van een gewone persoonlijke lening. Lagere rente betekent lagere maandlasten, en dat maakt grote investeringen zoals een warmtepomp of dakisolatie financieel haalbaar voor meer gezinnen.
Groene leningen zijn in België niet fiscaal aftrekbaar. Het voordeel zit dus volledig in de lagere rente en de indirecte baten. Die indirecte baten zijn concreet: een energiezuinige woning verbruikt minder, wat de energiefactuur structureel verlaagt.
Een voordeel dat huiseigenaren vaak onderschatten, is de waardestijging van de woning door duurzame investeringen. Een woning met een beter EPC-label verkoopt sneller en aan een hogere prijs. Dat maakt een groene lening niet alleen een energiebeslissing, maar ook een vastgoedbeslissing.
De voordelen op een rij:
- Lagere rente dan een gewone persoonlijke lening, dus minder totale kosten
- Lagere energiefactuur door efficiëntere installaties en betere isolatie
- Hogere woningwaarde door verbeterd EPC-label
- Combineerbaar met premies zoals Mijn VerbouwPremie bij de overheidslening
- Flexibele besteding bij commerciële leningen: ook andere renovaties deels mogelijk
Pro-tip: Bereken niet alleen de maandlast, maar ook de totale terugbetaling over de volledige looptijd. Een langere looptijd geeft lagere maandlasten, maar kost je meer rente in totaal. Gebruik het Jaarlijks Kostenpercentage (JKP) als vergelijkingsbasis.
Hoe werkt een groene lening in de praktijk?
Het aanvraagproces verschilt naargelang je kiest voor Mijn VerbouwLening of een commerciële lening. Voor Mijn VerbouwLening ga je via het Mijn VerbouwLoket, een centraal digitaal loket van de Vlaamse overheid. Voor een commerciële groene lening dien je een aanvraag in bij je bank.
Stap voor stap: groene lening aanvragen
- Bepaal je project. Maak een lijst van de werken die je wil uitvoeren en bereken een schatting van de kosten. Vraag offertes op bij erkende aannemers.
- Controleer de 50%-eis. Zorg dat minstens de helft van het geleende bedrag naar energiebesparende werken gaat. Zo kom je in aanmerking voor het voordelige tarief.
- Kies je leningvorm. Vergelijk Mijn VerbouwLening met commerciële aanbieders. Gebruik het JKP als vergelijkingsbasis om de echte kostprijs te berekenen, inclusief dossierkosten.
- Dien je aanvraag in. Lever offertes en plannen in als bewijs van de geplande werken. Banken vragen soms ook facturen achteraf.
- Neem het bedrag op. Bij sommige leningen kan je het bedrag gefaseerd opnemen naarmate de werken vorderen. Dat beperkt de rentekosten in de beginfase.
- Los af volgens schema. Kies een looptijd die past bij je maandbudget. Kortere looptijd betekent meer rente per maand, maar minder totale kosten.
Het gefaseerd opnemen van een lening is een onderschatte mogelijkheid. Als je dakisolatie en zonnepanelen in twee fases plant, betaal je alleen rente op het bedrag dat je al opgenomen hebt.
Pro-tip: De rentevoet die je op een bankwebsite ziet, is bijna altijd een starttarief. Onderhandelen in een bankkantoor levert in de praktijk vaak een lagere rente op. Ga naar minstens twee banken voor je beslist.
Welke duurzame investeringen komen in aanmerking?
Niet elke renovatie telt mee als energiebesparende investering. De Vlaamse overheid en banken hanteren een concrete lijst van toegelaten werken, waaronder isolatie, warmtepompen, zonnepanelen en hoogrendementsglas.
Zonnepanelen zijn een van de meest populaire keuzes. Ze verlagen de energiefactuur structureel en verhogen het EPC-label van de woning. Meer over de rol van zonnepanelen in Vlaanderen lees je in een apart artikel van Sun4power. Warmtepompen en warmtepompboilers zijn een tweede veelgevraagde categorie, zeker nu aardgas duurder wordt.
Isolatie verdient speciale aandacht. Dakisolatie, muurisolatie en vloerisolatie verlagen het energieverbruik direct en vormen de basis van elke grondige renovatie. Hoe isolatie en zonnepanelen elkaar versterken, legt Sun4power uit in het artikel over isolatie en zonne-energie.
Overzicht toegelaten investeringen
| Categorie | Voorbeelden |
|---|---|
| Isolatie | Dakisolatie, spouwmuurisolatie, vloerisolatie |
| Beglazing | Hoogrendementsglas, driedubbele beglazing |
| Verwarming | Warmtepomp, warmtepompboiler, condensatieketel |
| Hernieuwbare energie | Zonnepanelen, zonneboiler |
| Elektriciteit en sanitair | Voorbereidingswerken voor bovenstaande installaties |
Voorbereidingswerken voor elektriciteit en sanitair tellen ook mee, op voorwaarde dat ze direct verband houden met een energiebesparende installatie. Wie een warmtepomp plaatst, kan dus ook de bijbehorende leidingwerken in de lening opnemen.
Bij commerciële groene leningen geldt bovendien dat je de resterende 50% van het leenbedrag aan andere renovaties mag besteden, zolang je aan de energiedrempel voldoet. Denk aan een nieuwe badkamer of keuken die je combineert met dakisolatie.
Belangrijkste inzichten
Een groene lening is de meest voordelige manier om energiebesparende renovaties te financieren, mits je de juiste leningvorm kiest en het JKP als vergelijkingsbasis gebruikt.
| Punt | Details |
|---|---|
| Definitie groene lening | Krediet waarbij minstens 50% naar energiebesparende werken gaat, met lagere rente als voordeel. |
| Mijn VerbouwLening | Overheidslening tot € 60.000 met rente van 0% tot 1,5% en looptijd tot 25 jaar. |
| Vergelijken via JKP | Het Jaarlijks Kostenpercentage toont de echte kostprijs inclusief dossierkosten. |
| Toegelaten investeringen | Isolatie, warmtepompen, zonnepanelen en hoogrendementsglas komen in aanmerking. |
| Onderhandelen loont | Banktarieven online zijn starttarieven; een gesprek in het kantoor levert vaak betere voorwaarden op. |
Wat ik na jaren in de energiesector heb geleerd over groene leningen
Veel huiseigenaren focussen bij een groene lening op de maandlast en vergeten het grote plaatje. Ik zie dat keer op keer. Ze kiezen de lening met de laagste maandelijkse afbetaling, maar betalen over de volledige looptijd duizenden euro meer dan nodig.
Het JKP is het enige getal dat telt bij het vergelijken van leningen. Twee leningen met dezelfde nominale rente kunnen een heel ander JKP hebben door dossierkosten, verzekeringen of andere bijkomende kosten. Wie dat verschil negeert, betaalt te veel.
Wat me ook opvalt: kwetsbare gezinnen weten vaak niet dat Mijn VerbouwLening speciaal voor hen ontworpen is. Vlaamse minister Melissa Depraetere benadrukte dat Mijn VerbouwLening de drempel verlaagt voor energiezuinig renoveren, ook voor lage inkomens. Een gezin met een laag inkomen betaalt 0% rente. Dat is een voordeel dat je nergens anders vindt.
Mijn praktisch advies: ga altijd naar minstens twee banken en vergelijk hun aanbod met Mijn VerbouwLening. Combineer de lening waar mogelijk met premies. En investeer in werken die het EPC-label van je woning echt verbeteren. Dat levert je op termijn meer op dan de besparing op de lening zelf.
— Paul
Sun4power helpt je de juiste keuze maken
Als je weet welke investeringen in aanmerking komen voor een groene lening, is de volgende stap het kiezen van de juiste installaties. Sun4power heeft meer dan 900 installaties op zijn naam staan in Vlaanderen en werkt met merken als Huawei, Enphase, SMA en Growatt.
Of je nu kiest voor zonnepanelen, een warmtepomp of een thuisbatterij: Sun4power helpt je de installatie te kiezen die het meeste rendement oplevert binnen jouw budget. Bekijk het overzicht van zonnepanelenpakketten om te zien welk systeem past bij jouw woning en financieringsplan. Wil je ook weten hoe je je installatie optimaal beheert? Lees dan meer over de beste monitoringsystemen voor zonnepanelen in 2026.
Veelgestelde vragen
Wat is het verschil tussen een groene lening en een hypotheek?
Een groene lening is een persoonlijke lening zonder hypothecaire inschrijving op je woning. Een hypotheek is een lening met je woning als onderpand, met hogere bedragen en langere looptijden, maar ook meer administratie en notariskosten.
Zijn groene leningen fiscaal aftrekbaar in België?
Nee, groene leningen zijn in België niet fiscaal aftrekbaar. Het voordeel zit in de lagere rentevoet ten opzichte van een gewone persoonlijke lening.
Hoe vraag ik Mijn VerbouwLening aan?
Je vraagt Mijn VerbouwLening aan via het Mijn VerbouwLoket van de Vlaamse overheid. Je hebt offertes van erkende aannemers nodig en moet aantonen dat de werken energiebesparend zijn.
Kan ik een groene lening combineren met premies?
Ja. Bij Mijn VerbouwLening wordt de Mijn VerbouwPremie automatisch van het openstaande kapitaal afgetrokken, wat je rentekosten direct verlaagt. Bij commerciële leningen ontvang je premies apart en gebruik je ze vrij.
Welke werken komen in aanmerking voor een groene lening?
Dakisolatie, muurisolatie, vloerisolatie, hoogrendementsglas, warmtepompen, warmtepompboilers, zonnepanelen en zonneboilers komen in aanmerking. Voorbereidingswerken voor elektriciteit en sanitair tellen ook mee als ze direct verband houden met een energiebesparende installatie.